
Deux institutions financières, Silvergate Capital et Silicon Valley Bank (SVB), ont fait faillite en début de semaine dernière suite à une série de décisions d'investissement malheureuses, mises en lumière par le resserrement des taux d'intérêt mondiaux. Ces faillites sont survenues après que ces institutions ont investi d'importants capitaux dans des obligations d'État américaines à long terme, considérées comme relativement peu risquées. Cependant, face à la hausse rapide des taux d'intérêt destinée à lutter contre l'inflation galopante, les portefeuilles obligataires ont commencé à perdre beaucoup de valeur. En conséquence, lorsque la demande de liquidités est devenue trop forte, Silvergate et SVB ont dû vendre ces actifs de garantie à des pertes considérables. Silvergate a annoncé une perte d'un milliard de dollars sur la vente d'actifs au quatrième trimestre de l'année dernière, tandis que SVB a perdu 1.8 milliard de dollars. botDans de nombreux cas, les obligations du Trésor américain ont représenté une part importante des liquidations. La SVB, qui fut la 16e banque des États-Unis, annonça alors une levée de fonds de 1.75 milliard de dollars pour combler le déficit causé par la vente de son portefeuille obligataire. Comme on pouvait s'y attendre, cette annonce provoqua une ruée sur les réserves de la banque, et deux jours plus tard, celle-ci s'effondra, marquant la plus importante faillite bancaire aux États-Unis depuis la crise financière mondiale. Le gouvernement américain a depuis garanti tous les dépôts des clients de la banque, tentant ainsi de répondre aux craintes de contagion généralisée et de nouvelles ruées sur les réserves d'autres banques. Après la faillite de ces institutions, la Réserve fédérale annonça le Programme de financement à terme des banques (BTFP), destiné à fournir aux banques et autres établissements de dépôt des prêts d'urgence. Cependant, JPMorgan a depuis déclaré que ce programme pourrait injecter jusqu'à 2 000 milliards de dollars dans le système bancaire américain, ce qui anéantirait tout espoir d'apaisement des pressions inflationnistes.
Ces dernières années, tous les discours ont porté sur la protection du système bancaire contre cryptoParadoxalement, nous nous sommes retrouvés face à une situation où un actif numérique devait être protégé du système bancaire. Le fiasco du SVB a entraîné la perte temporaire de son ancrage à la monnaie numérique après la révélation que son émetteur, Circle, détenait 3.3 milliards de dollars sur un compte bancaire SVB. Le stablecoin a chuté jusqu'à 0.88 $ durant le week-end avant de se redresser suite à l'annonce de la garantie des dépôts par le gouvernement américain.
Ces événements ont mis en évidence un problème sous-estimé avec l'augmentation des taux d'intérêt pour maîtriser l'inflation. L'émission de nouveaux bons du Trésor à rendement plus élevé entraîne une baisse de la valeur de marché des obligations existantes à rendement plus faible. En conséquence, toutes les banques qui détiennent une quantité importante de bons du Trésor comme garantie légalement requise sont vulnérables au même risque qui a affecté des banques comme Silvergate et Silicon Valley Bank. Récemment, il semblait que les effets de contagion s'étaient propagés au géant bancaire suisse Credit Suisse lorsque leurs actions ont commencé à chuter après que des questions ont été soulevées sur la stabilité des banques. Cependant, depuis lors, la banque a obtenu une bouée de sauvetage de 44.5 milliards de livres sterling de la banque centrale suisse. L'importance de cela ne doit pas être sous-estimée. Le Credit Suisse gère des actifs d'environ 1.6 billion de dollars. Si la banque s'effondre, cela pourrait déclencher un effet domino, entraînant une crise semblable à celle de 2008.
Dans l'ensemble, il serait ironique que l'augmentation des taux d'intérêt ne réduise pas l'inflation mais entraîne plutôt l'effondrement d'un certain nombre de banques en raison de leurs mauvais paris sur les bons du Trésor. Malgré ces turbulences sur les marchés, hier, la Banque centrale européenne a maintenu son plan et a opté pour une hausse des taux de 50 points de base, ce qui signifie que le Credit Suisse n'est peut-être pas encore tiré d'affaire. Au cours des dernières semaines, le marché avait anticipé une hausse des taux de 50 points de base de la part de la Fed. Cependant, l'effondrement de SVB et les risques plus larges pour le système financier pourraient conduire la Fed à augmenter les taux d'intérêt d'au plus un quart de point de pourcentage la semaine prochaine, certaines institutions telles que Barclays s'attendant à ce que la Fed suspende toutes les hausses de taux.
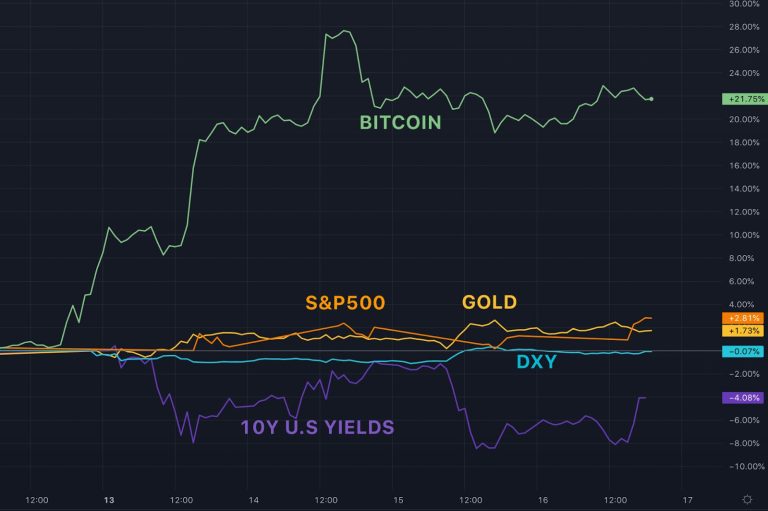
Malgré ces événements, ces derniers jours, Bitcoin a nettement surperformé les marchés. Depuis le 11 mars, Bitcoin a augmenté de plus de 20 % tandis que les autres classes d'actifs ont augmenté de 0 à 2 % avec des rendements américains à 10 ans en baisse d'environ 4 %. Les principales raisons en sont très probablement l'affaiblissement des données de l'IPC américain ainsi que la probabilité réduite de futures hausses de taux à la suite des événements de la semaine dernière. Ironiquement, alors que l'inflation et la crise bancaire semblent maintenant plus probablement, l'attente d'une plus grande liquidité a fourni des actifs à risque, tels que Bitcoin, un élan haussier.
Consultez le graphique sur TradingView ici.